

尽管中国工程机械液压胶管供应商已经进入以卡特彼勒为代表的,全球领先主机企业的采购体系,但他们的向上突破之路,依然阻力不小。
工程机械液压系统中,高压胶管被称作液压管路的“血管”,承担高压液压油输送任务,一旦爆管会直接引发整机停机甚至安全事故。
多年发展,目前中国国内高压胶管产业已经实现大规模突破,苏强格、利通科技、中鼎股份等头部企业,均已经进入全球领先欧美主机制造商的合格供应商体系,能够稳定交付符合SAE 国际标准的工程机械高压胶管总成。
经过多年实际使用验证,国内胶管企业产品在脉冲寿命、承压能力、耐老化指标方面均满足卡特准入门槛,成为卡特彼勒供应链的重要组成部分,承担常规机型的供货任务,形成稳定的外部供给。
但合格的标准化代工件,仍不能替代卡特彼勒专有的高端流体系统供应链。
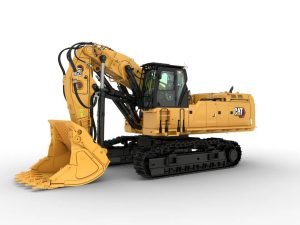
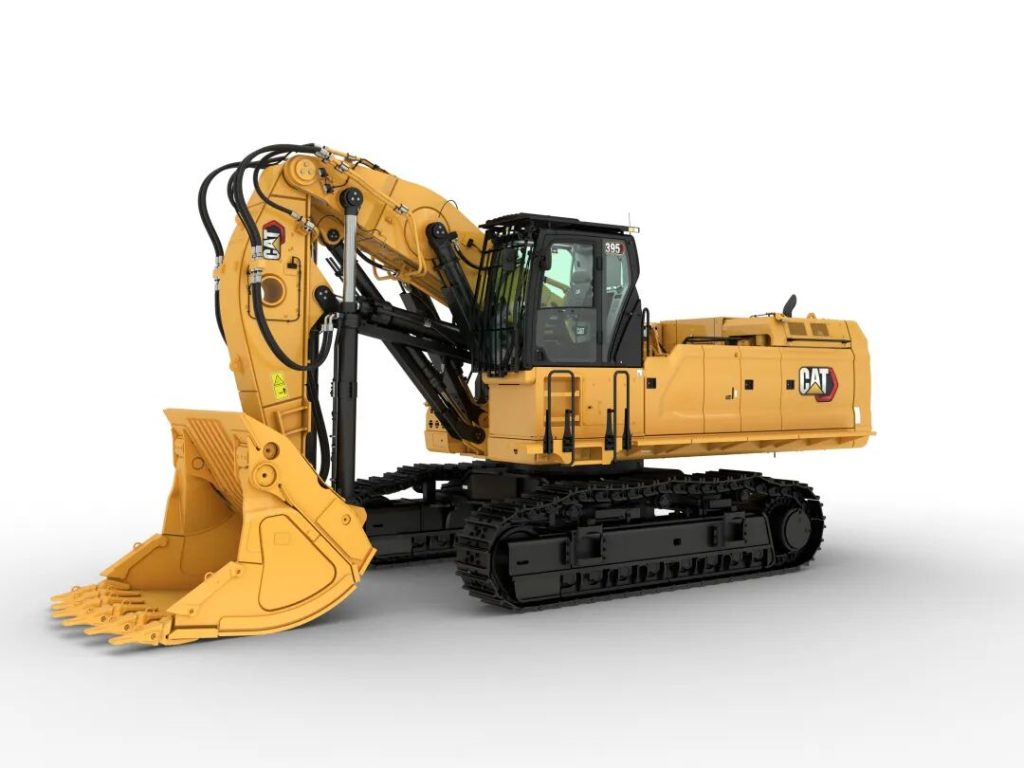
尽管中国国内液压胶管量产能力已较为成熟,但目前看来仅停留在标准化代工层面;而卡特彼勒近日在徐州开启量产的XT ES(Enhanced Spiral,增强螺旋)系列高压软管及配套接头系统,适配大吨位矿机、大型挖掘机等重载高危工况,属于卡特彼勒专有方案,而非市场流通的通用SAE胶管。
根据卡特彼勒官方零件商店公开的产品说明,XT ES软管脉冲寿命经过100万次测试,达到SAE标准要求的两倍,工作弯曲半径仅为SAE标准的一半,在狭小空间内更易安装并可显著降低软管长度需求。其结构采用织物加固型合成橡胶内管,配合四到六层螺旋形包裹的高抗张钢丝增强层,外覆层具备耐油、耐候、耐磨损特性。
对于胶管产品的选配,卡特彼勒官方明确警告,其软管总成产品作为一个系统进行设计和测试,将卡特彼勒软管与其他制造商的接头搭配使用,或将卡特彼勒接头与其他制造商的软管搭配使用,可能会导致组件不可靠、不安全或性能不佳,且将导致保修失效并可能引发严重人身伤害或部件失效。
垂直体系内供高端、大型化工程机械整机外,徐州基地的量产,对卡特彼勒而言还有一层考量——强化公司自身后市场业务。
近年来,全球工程机械制造商巨头的盈利重心不断向后市场转移。高压胶管属于高频易损件,备件市场空间巨大。原厂备件拥有稳定溢价,是经销商体系重要利润来源。如果全部胶管总成依赖外部采购,备件定价权、交付节奏、品质标准将受制于外部供应商。自建工厂可以直接支撑经销商原厂备件仓,牢牢守住备件利润池。
此外,供应链双源对冲策略,也是跨国主机厂的标准风控逻辑。对于液压胶管这类影响整机安全的关键零部件,任何全球领先主机制造商都不会将供给完全押在外部供应商身上。
外部供应商负责常规机型、旺季产能补充、成本优化;自身内部垂直体系作为战略兜底产能,应对地缘波动、原材料涨价、供应商产能波动、质量异常等突发风险。
二者并行供货,无疑构建了一个 “外采保规模,自产保核心” 的双供给格局。
需要清醒看到的是,中国高压胶管产业发展至今已有数十年历史,产能规模、标准符合性、总成加工能力均已达到国际一流水平,在通用机型上实现了大规模国产替代。
但在胶料底层配方、长期耐老化与耐极端介质性能、软管与接头一体化系统开发、全球备件合规体系等关键环节,国内企业仍没有实现实质性技术突破。
以卡特彼勒为代表的全球主机巨头,将标准化订单交给中国供应商,同时将高端胶管配套体系牢牢掌握在自己手中,这一取舍本身就说明:中外工程机械零部件体系之间依然存在深层差距,这种差距不是靠产能扩张、价格竞争或短期逆向工程能够抹平的,也不是一朝一夕可以补上的。
全球工程机械液压胶管领先企业盘点
|
|
|
|
|
|
|---|---|---|---|---|
|
|
派克汉尼汾 |
美国 |
1917年 |
5.50 |
|
|
丹佛斯 |
丹麦 |
1933年 |
4.50 |
|
|
玛努利 |
意大利 |
1962年 |
4.30 |
|
|
盖茨 |
美国 |
1911年 |
3.75 |
|
|
阿法格玛 |
意大利 |
1956年 |
2.60 |
|
|
汉萨福莱柯思 |
德国 |
1962年 |
2.40 |
|
|
普利司通 |
日本 |
1931年 |
2.10 |
|
|
康迪泰克 |
德国 |
1971年 |
1.90 |
|
|
横滨橡胶 |
日本 |
1917年 |
0.57 |
|
|
住友理工 |
日本 |
1929年 |
0.54 |
“零碳矿山机器人”港股“第一股”——博雷顿科技股份公司(以下简称:博雷顿),正以“矿山能源电力、纯电动矿山装备、矿山机器人”三大业务布局和定位,打通零碳智慧矿山全价值链,迈进矿山绿色化、智能化万亿美元的新蓝海。 01 风口,永远留给有准备的人 毕业于华南理工大…